
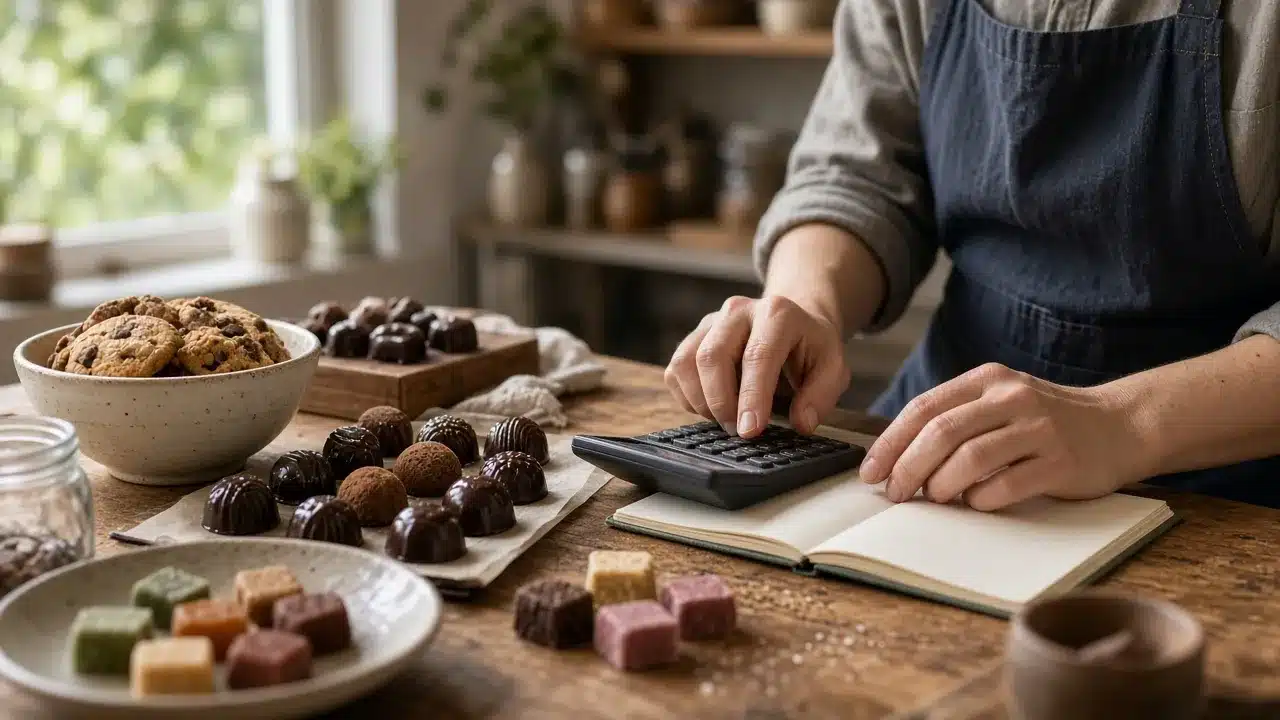
Fixer le prix : chocolats, biscuits, confiseries artisanales
Pour fixer le prix de ses biscuits, chocolats ou confiseries artisanales sans sous-évaluer son travail, on calcule d’abord un coût de revient complet — matières, pertes, emballage, temps de travail, charges, TVA — puis on le majore d’un coefficient : ce résultat est le prix plancher. Le prix pratiqué par les autres artisans ne sert qu’à vérifier le plafond acceptable, jamais à décider du prix.
**
Coût de revient majoré ou prix du marché : lequel choisir ?
La méthode A (coût de revient majoré, ou cost-plus) part de vos chiffres et garantit qu’aucune vente ne se fait à perte. La méthode B (alignement sur le marché) part du prix des confiseurs comparables et garantit que le produit reste vendable. Les deux sont nécessaires, mais dans cet ordre : la méthode A décide, la méthode B corrige.
L’erreur la plus fréquente chez les artisans du sucré est d’inverser cet ordre : on regarde l’étiquette du voisin de stand, on retire 50 centimes « pour être sûr de vendre », et on découvre six mois plus tard que le temps d’enrobage n’a jamais été payé. Un prix construit par imitation reproduit la structure de coûts de quelqu’un d’autre — son atelier, son volume, son fournisseur de couverture.
Les deux méthodes comparées critère par critère
| Critère | A — Coût de revient majoré | B — Alignement sur le marché |
|---|---|---|
| Point de départ | Vos coûts réels au gramme et à l’heure | Prix observés chez d’autres artisans |
| Données à réunir | Factures matières, temps chronométré, charges | Relevé de prix, grammages comparables |
| Temps de mise en place | Long : plusieurs heures par gamme | Court : un après-midi de relevés |
| Risque principal | Prix hors marché, invendable en l’état | Vente à perte invisible pendant des mois |
| Marge maîtrisée | Oui, par construction | Non, subie |
| Réaction à une hausse du cacao ou du beurre | Immédiate, mécanique | Tardive, dépend des concurrents |
| Adapté à | Recettes techniques, petites séries, coffrets | Produits très standardisés, forte concurrence |
| Effet sur la perception | Neutre, à travailler ensuite | Vous positionne d’office dans un rang |
| Fréquence de révision | À chaque changement de tarif fournisseur | À chaque saison commerciale |
Comment calculer un coût de revient qui n’oublie rien ?
Un coût de revient de confiserie artisanale se calcule par unité vendue (une tablette, un sachet de 150 g, un coffret de 12 pièces) et additionne au minimum ces postes :
- Matières premières au gramme réel, pas au gramme de recette : le sucre cuit, le chocolat de couverture, les fruits secs, les arômes.
- Pertes de fabrication : tempérage raté, casse au démoulage, chutes de découpe de pâte de fruits, biscuits hors calibre. Un taux de perte volontairement optimiste est la première cause de marge fantôme.
- Emballage et étiquetage : boîte, cale, sachet thermoscellé, étiquette conforme au règlement européen INCO sur l’information des consommateurs (liste d’ingrédients, allergènes, DDM), scotch, papier de soie.
- Temps de travail chronométré, production ET tâches invisibles : nettoyage, mise en boîte, réponses aux commandes, dépôt en point de collecte.
- Amortissement du matériel : tempéreuse, guitare, four, thermomètre à sonde, chambre de cristallisation.
- Énergie et loyer de l’atelier, ramenés à l’unité produite sur une année, pas sur un mois de forte activité.
- Charges sociales et fiscales, qui ne sont pas une variable d’ajustement.
À ce coût s’ajoute une majoration qui couvre votre rémunération et le risque. Le « coefficient 3 » qui circule dans les ateliers ne repose sur aucune source publique : il vient de la restauration et ne dit rien de votre structure. Calculez-le à l’envers, depuis le revenu annuel que vous visez et le nombre d’unités réellement vendables.
Que faut-il retirer du prix de vente avant de le comparer à un concurrent ?
Trois prélèvements au moins : la TVA, les cotisations sociales et la commission du canal de vente. Comparer deux prix affichés sans les retirer n’a aucun sens, car deux confiseries voisines sur un même étal peuvent ne pas relever du même taux de TVA.
Selon Service-public.fr (entreprendre), les confiseries et produits chocolatés vendus dans un contenant permettant leur conservation — boîte de chocolats, sachet de bonbons — relèvent du taux normal de 20 %, alors que le taux réduit de 5,5 % s’applique dans des cas limitativement prévus, notamment la consommation immédiate. Le BOFiP, BOI-TVA-LIQ-30-10-10 précise que les biscuits additionnés de chocolat restent à 5,5 % tant que la proportion de chocolat ou de succédané ne dépasse pas 50 % du poids total, le chocolat s’entendant au sens du décret n° 76-692 du 13 juillet 1976.
Cette frontière a une conséquence financière directe : sur un produit vendu 10 € TTC, l’écart entre 20 % et 5,5 % représente environ 1,15 € de chiffre d’affaires hors taxes (calcul dérivé des deux taux ci-dessus). Un sablé enrobé à 45 % de chocolat et le même sablé à 55 % ne vous laissent pas la même marge, à prix de vente identique. C’est un point que la méthode B ignore totalement.
Côté charges, l’assurance vieillesse de base des artisans et commerçants est prélevée au taux de 17,75 % dans la limite d’un plafond annuel de la Sécurité sociale, puis 0,60 % au-delà, selon Bpifrance Création. Les micro-entrepreneurs qui vendent des marchandises appliquent un taux global à vérifier chaque année sur le site de l’URSSAF, car il a évolué récemment. Ajoutez enfin la commission du canal de vente : boutique en ligne, dépôt-vente en épicerie fine ou marketplace prélèvent chacun un pourcentage qu’il faut demander noir sur blanc avant de calculer un prix.
Dans quels cas l’alignement sur le marché l’emporte-t-il ?
La méthode B gagne sur un seul terrain, mais il est réel : les produits très standardisés, où l’acheteur compare instantanément. Une tablette de chocolat noir 70 % de 100 g, un sachet de caramels au beurre salé de 150 g, un pot de pâte à tartiner : le client a une fourchette en tête, et un prix 40 % au-dessus ne se vend pas, même justifié par le coût de revient.
Elle l’emporte aussi lorsque vous entrez sur un marché saturé et que votre volume est trop faible pour être représentatif : votre coût de revient de la première année est structurellement mauvais, et le prendre pour référence conduirait à un prix absurde.
En revanche, sur les produits à forte signature — coffret assemblé à la main, confiserie régionale, série limitée de fin d’année — la comparaison ne fonctionne plus : il n’existe pas d’équivalent strict, et s’aligner revient à s’aligner sur autre chose que son produit. Pour ces références, la méthode A l’emporte nettement.
À qui ces méthodes ne conviennent-elles pas ?
Le coût de revient majoré appliqué à un canal unique ne convient pas à qui vend à des revendeurs. Si votre production part en épicerie fine, en comité d’entreprise ou en boutique de gare, le revendeur ajoute sa propre marge : un prix construit uniquement pour la vente directe se retrouve mécaniquement hors marché en rayon. Il faut alors deux grilles distinctes dès le départ — un tarif de gros et un prix public conseillé cohérents entre eux — sinon vous vous concurrencez vous-même.
Elles ne conviennent pas non plus à qui ne mesure pas son temps de travail. Sans chronométrage, même approximatif, sur trois productions consécutives, le calcul repose sur une estimation flattée : le poste main-d’œuvre est presque toujours sous-estimé dans les ateliers du sucré, parce qu’on oublie le nettoyage, l’emballage et la logistique. Si vous n’êtes pas prêt à noter vos heures pendant un mois, aucune des deux méthodes ne produira un prix fiable.
Enfin, si votre activité est un complément occasionnel sur deux marchés de Noël, une grille tarifaire au gramme est disproportionnée : contentez-vous de vérifier que le prix couvre matières, emballage et un taux horaire que vous acceptez.
Notre recommandation, sans détour
Commencez toujours par la méthode A, et n’utilisez la méthode B que comme test de plafond. Si le coût de revient majoré donne un prix que le marché refuse, la bonne réaction n’est pas de baisser le prix : c’est de changer le grammage, le format ou l’emballage — un sachet de 120 g au lieu de 200 g, un coffret de 9 pièces au lieu de 12 — pour retomber dans la fourchette acceptable sans toucher à la marge unitaire.
Deux réflexes de discipline tarifaire :
- Ne jamais offrir les frais de port sans les avoir intégrés au prix : c’est la sous-évaluation la plus silencieuse du commerce en ligne de produits gourmands. Nos conseils sur le cadeau gourmand qui voyage détaillent l’emballage à prévoir, lequel a un coût.
- Recalculer à chaque hausse de tarif fournisseur sur le cacao, le beurre, le sucre ou le verre, et non une fois par an.
Article rédigé le 30 août 2026 par l’équipe Made in Sucre. Les taux cités sont ceux publiés par les sources officielles liées ci-dessus ; vérifiez-les à la date de votre calcul, la fiscalité des confiseries et des biscuits chocolatés évoluant par voie réglementaire.
 Aucun produit dans le panier